
DB Flagship Fund in BOX 1 voor pensioen
Sinds een paar maanden is het mogelijk om in het DB Flagship Fund te beleggen in box 1 voor pensoen-opbouw.
Pensioenbeleggen in Box 1 biedt veel voordelen om vermogen op te bouwen voor de oudedag. In vergelijking met sparen biedt beleggen een hoger verwacht rendement. Daarnaast biedt box 1 beleggen aanzienlijke fiscale voordelen ten opzichte van vrij beleggen in Box 3:
- Direct inkomstenbelastingvoordeel: De inleg is binnen je persoonlijke jaarruimte (en eventuele reserveringsruimte) volledig aftrekbaar van het belastbaar inkomen in Box 1. Dit levert bij de belastingaangifte direct een belastingteruggave op tegen het voor jouw geldende belastingtarief (tot maximaal 49,50%).
- Lager belastingtarief bij uitkering: Wanneer het opgebouwde vermogen op de AOW-gerechtigde leeftijd wordt omgezet in een periodieke uitkering, worden deze uitkeringen belast in Box 1. Voor AOW-gerechtigden geldt in de eerste schijf een lager inkomstenbelastingtarief (door het vervallen van de AOW-premie), waardoor de uiteindelijke belastingdruk bij uitkering in de meeste gevallen lager ligt dan het voordeel bij de inleg.
- Vermogen op de box 1 beleggingsrekening voor pensioen is vrijgesteld voor de Box 3-belasting. Gedurende de gehele opbouwfase groeit het kapitaal onbelast door, wat het rendement-op-rendement-effect versterkt.
Voor wie is box 1 beleggen geschikt
ZZP'ers
ZZP'er hebben over het algemeen geen automatische pensioenopbouw, zoals bij werknemers. Een box 1 beleggingsrekening maakt het mogelijk om zelf een pensioenvermogen op te bouwen waarbij je gebruik maakt van belastingvoordelen.
Door de mogelijke aftrek van de inleg in box 1 is de netto-investering lager dan het bedrag dat daadwerkelijk op de pensioenrekening wordt gestort. Het potentiële voordeel is afhankelijk van de beschikbare jaarruimte en reserveringsruimte.
Daarnaast is het opgebouwde vermogen niet belast in box 3. Door het fiscale voordeel groeit het vermogen bij pensioenbeleggen sneller.
Voor ondernemers zijn er bovendien specifieke mogelijkheden rond bijvoorbeeld stakingswinst: onder voorwaarden kan die worden aangewend voor een lijfrente.
Nieuwe alinea
Nieuwe alinea
DGA's
Als directeur-grootaandeelhouder (DGA) heb je geen werkgeverspensioen waardoor je vaak een groot pensioengat hebt. Tegelijkertijd heb je via je DGA-salaris mogelijk een hoge premiegrondslag, waardoor je een flinke jaarruimte hebt. De stortingen voor de pensioenbelegging is aftrekbaar in Box 1 tegen maximaal 49,5%, wat direct leidt tot een forse belastingteruggave. Tijdens de opbouw is er geen Box 3 heffing en tijdens de latere uitkering betaal je waarschijnlijk belasting tegen een lager tarief.
Nieuwe alinea

Werknemers zonder of met beperkte pensioenregeling
Het percentage werknemers zonder pensioenregeling groeit gestaag. Voor die werknemers is het belangrijk om zelf vermogen op te bouwen voor later en box 1 beleggen is dan een interessante optie. Maar ook werknemers die wel pensioen opbouwen, maar onvoldoende, kunnen kiezen om aanvullend in box 1 vermogen op te bouwen.
Het hebben van een werkgeverspensioen betekent niet automatisch dat je geen jaarruimte hebt. Als de pensioenopbouw onvoldoende is, kan er nog steeds ruimte zijn voor pensioenbeleggen in Box 1 met de eerder genoemde belastingvoordelen.
Nieuwe alinea
belangrijk aandachtspunt
Pensioenbeleggen is niet hetzelfde als vrij beleggen. Het geld is geblokkeerd: je kunt het niet zomaar opnemen zonder fiscale consequenties. Bovendien wordt de latere uitkering belast. Pensioenbeleggen is dan ook bedoeld voor geld dat daadwerkelijk voor de oudedagvoorziening is bestemd.
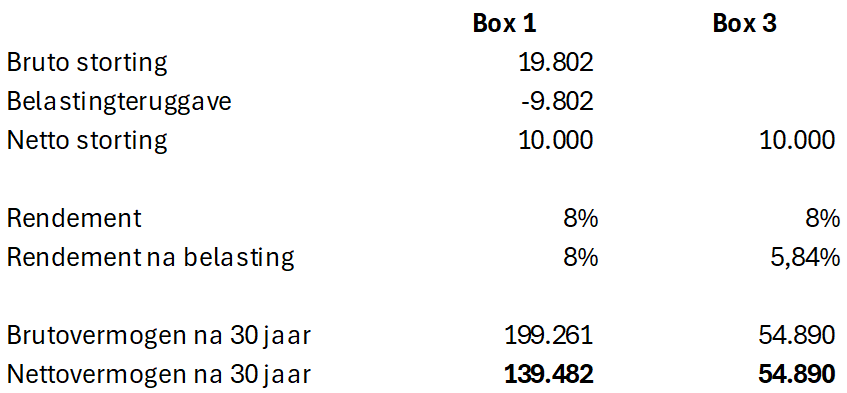
Voorbeeldberekening verschil box 1 vs box 3 beleggen
In de onderstaande voorbeeldberekening is gerekend met een rendement van 8%, inkomstenbelasting 49,5% in de opbouwfase en 30% in de onttrekkingsfase, 2,16% box 3 heffing op beleggingen en 30 jaar beleggingsperiode.
Let op: Dit is een voorbeeldberekening op basis van algemene uitgangspunten en bedoeld om een idee te geven van het financiële voordeel. Iedere persoonlijke situatie is anders en wijkt in meer of mindere mate af van onderstaande. Raadpleeg een adviseur voor een goed inzicht in de mogelijkheden van box 1 beleggingen in jouw situatie.
Deze berekening is gebaseerd op rendementen uit het verleden. Rendementen zullen in de toekomst anders uitpakken. Met beleggen kun je geld verliezen.
WE HELPen JE GRAAG!
Plan direct vrijblijvend een persoonlijk gesprek en wij vertellen je meer over ons Flagship Fund en wat het voor jou zou kunnen betekenen.