
Cencora: Stabiele groeier in wereldwijde zorg en geneesmiddelendistributie
Cencora, voorheen bekend als AmerisourceBergen, is een Amerikaanse distributeur van farmaceutische producten en verstrekker van diensten aan zorgverleners en farmaceutische fabrikanten. Het biedt een breed scala aan oplossingen voor de gezondheidszorgsector, van farmaceutische levering tot zorgdiensten en speelt een sleutelrol in het verbeteren van de toegang tot medicijnen en zorg op wereldschaal. Cencora werkt samen met zorgprofessionals, bedrijven en organisaties om effectieve en efficiënte gezondheidszorg te leveren.
Prestaties en ontwikkelingen
In het boekjaar 2024 kwam de omzet van Cencora uit op 294 miljard dollar en de aangepaste winst per aandeel was over het hele jaar $ 13,76. Een stijging van respectievelijk 12,2% en 14,8% ten opzichte van een jaar eerder. Op het moment van publicatie van de kwartaalcijfers verwachtte het management nog 5-6,5% omzetgroei en 8-10% groei van de aangepaste winst per aandeel voor 2025. Begin januari 2025 werd de verwachting voor de WPA opwaarts bijgesteld naar 10-12% groei. Analisten verwachten dat de winstgroei tot minimaal 2029 doorzet. Op basis van de gemiddelde verwachte WPA in 2029 van 22,71 kunnen we uitrekenen dat analisten over 5 jaar 65% winstgroei verwachten, oftewel 10,5% per jaar.
Markten van Cencora worden gedomineerd door grote spelers
Cencora is een van de grootste farmaceutische groothandelsbedrijven ter wereld, met een omzet van bijna 300 miljard dollar. Het bedrijf is actief in meer dan 50 landen, waarbij 90% van de omzet in de VS wordt gegenereerd. In 2021 versterkte Cencora zijn positie in Europa door Alliance Healthcare over te nemen, waarmee het samen met Celesio en Phoenix 80% van de Europese markt bedient. In de VS heeft Cencora samen met Cardinal Health en McKesson meer dan 90% marktaandeel.
Cencora’s sterke concurrentiepositie is te danken aan schaalvoordelen, zijn positie in de farmaceutische distributiemarkt en het aanbieden van gespecialiseerde geneesmiddelen en diensten. Het marktaandeel is licht gegroeid, ondanks de sterke concurrentie. Morningstar geeft de concurrentiepositie van Cencora een Narrow-moat status, hetgeen inhoudt dat het bedrijf nog minimaal 5 jaar kan profiteren van de sterke concurrentiepositie. Het bedrijf investeert in technologie, zoals data-analyse en geavanceerde automatisering, om zijn concurrentiepositie verder te versterken. De omzet is de afgelopen tien jaar verdubbeld, met jaarlijkse groei tussen 4% en 13%. De vergrijzing en de opmars van GLP-1-gebaseerde afslankmiddelen dragen bij aan toekomstige groei. De verwachting is dat de winst in de komende jaren daarnaast zal stijgen door verbeterende marges.
Risico’s en uitdagingen
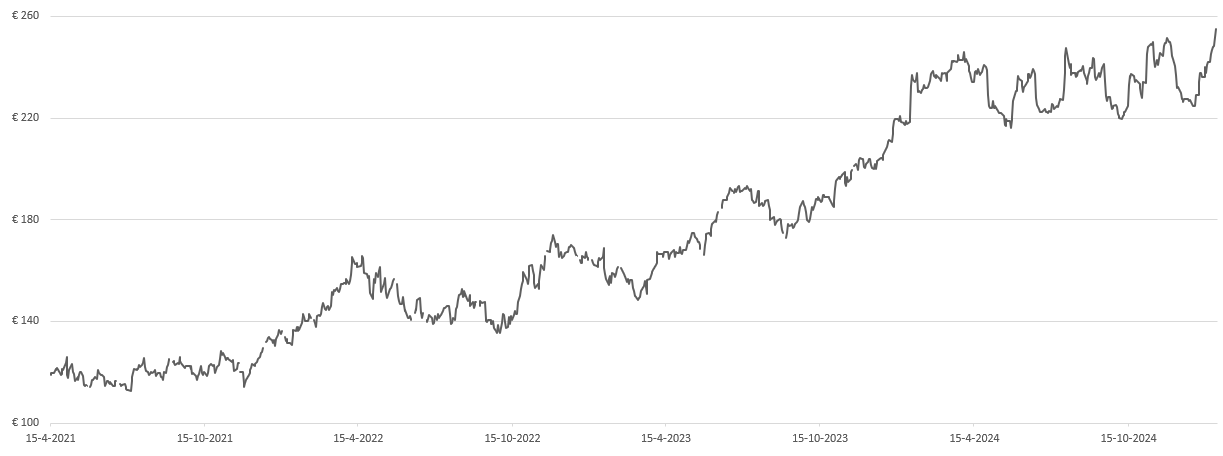
Cencora’s aandelenkoers is gestegen, wat heeft geleid tot een hogere waardering. In het vorige decennium werd het bedrijf geconfronteerd met claims, waaronder de distributie van verslavende medicijnen. Dit resulteerde onder andere in een schikking van 6,1 miljard dollar; dit zorgde ervoor dat een belangrijk risico is afgedekt. De naamswijziging markeert de overgang naar een periode van verantwoord ondernemen en innovatie. De druk vanuit overheden op de betaalbaarheid van medicijnen vormt een bedreiging, vooral in de Verenigde Staten waar 90% van de omzet wordt gegenereerd. Strengere regelgeving en prijsdruk kunnen marges verder onder druk zetten. Daarnaast is de lage winstmarge van het bedrijf een structureel risico: een kleine verstoring in kosten of prijzen kan de winst sterk negatief beïnvloeden. Tevens blijft de concurrentie in zowel de Amerikaanse als Europese markt intens.
Duurzaamheid en maatschappelijke impact
Cencora heeft ambitieuze duurzaamheidsdoelstellingen die bijdragen aan hun missie om een gezondere toekomst te bevorderen. Het bedrijf streeft ernaar de CO2-uitstoot in 2030 met 50% te reduceren ten opzichte van 2020, door over te schakelen op hernieuwbare energie zoals zonne- en windenergie, en door de energie-efficiëntie van haar gebouwen en processen te verbeteren. Daarnaast wil Cencora de hoeveelheid afval in 2030 met 30% verminderen in vergelijking met 2020. Het bedrijf richt zich ook op het verduurzamen van zijn toeleveringsketen en ondersteunt diverse maatschappelijke initiatieven. Cencora maakt gebruik van blockchain-technologie om de transparantie en traceerbaarheid in de farmaceutische keten te verbeteren, wat helpt bij het voorkomen van fraude en het optimaliseren van de producttracking van fabrikant tot consument. Sustainalytics heeft Cencora beoordeeld met een laag ESG-risico, wat het bedrijf plaatst bij de top 10 van 600 sectorgenoten.
Waarderingen en vooruitzichten
De waardering van het aandeel Cencora is door de stijgende aandelenkoers gestegen van 13 keer de winst in 2022 naar 17 keer. Gezien de verwachte jaarlijkse winstgroei van ruim 10% de komende jaren, kan dit nog steeds als redelijk worden beschouwd. Beleggers zijn terughoudend tegenover bedrijven in de healthcare sector, vanwege de toenemende zorgen over de betaalbaarheid van zorg. De regering Trump wil lagere medicijnprijzen, maar tot nu toe blijven distributeurs buiten deze discussies, wat het risico voor hen beperkt. Cencora verhoogt al meer dan 10 jaar op rij de dividenduitkering en ook voor de komende jaren voorzien analisten een jaarlijkse toename van 5%.
Key Highlights:
· Sterke marktpositie
· Structurele omzet- en winstgroei
· Innovatief en ambitieus op duurzaamheid
Risico’s:
· Lage winstmarges
· Onzekerheid over het beleid van Trump inzake de gezondheidssector
· Prijs- en concurrentiedruk
Conclusie:
Cencora is een leidende Amerikaanse distributeur van farmaceutische producten met een sterke positie dankzij schaalvoordelen en gespecialiseerde diensten. Het bedrijf investeert in technologie zoals data-analyse, blockchain en automatisering om efficiëntie en marges te verbeteren. Cencora heeft ambitieuze duurzaamheidsdoelen en verwacht een structurele groei in omzet en winst. Eerder werd de koers gedrukt door een miljardenclaim, maar na een schikking is de waardering verbeterd. Het aandeel biedt nog groeipotentieel, waardoor het nog steeds koopwaardig is.
DISCLAIMER:
De informatie in dit document is met zorg samengesteld door DB Flagship Fund, het kan echter dat in het document een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert dan ook niet dat de informatie in dit document juist en volledig is. De informatie in dit document vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben positie in het geanalyseerde aandeel op 29 januari 2025.
Deel dit blog
gerelateerde artikelen